Sommaire
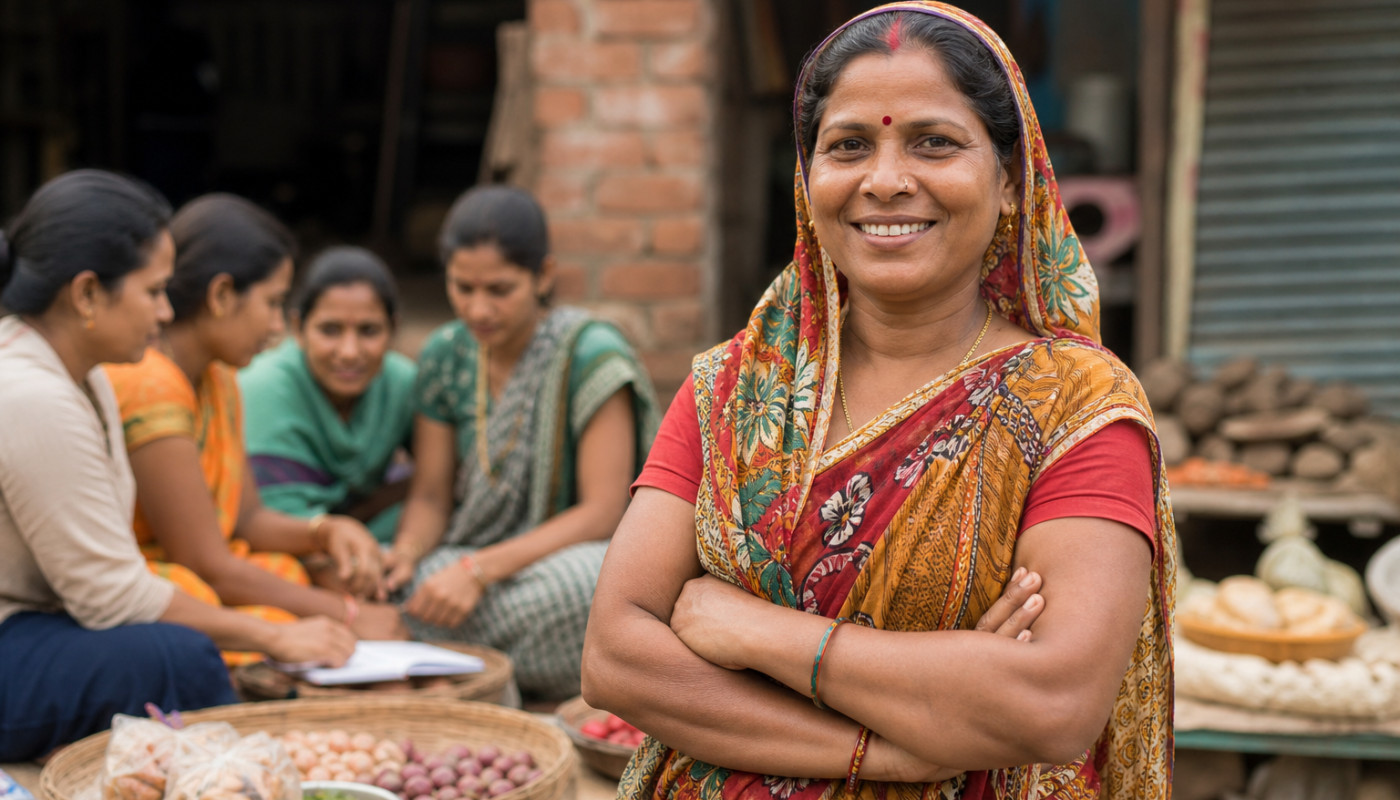
Longtemps présenté comme une arme simple contre la pauvreté, le microcrédit revient au centre du débat sur la finance responsable, porté par des besoins de trésorerie immédiats, par la numérisation des services et par une demande croissante d’impact mesurable. Mais derrière les récits de réussite, les chiffres racontent aussi des tensions, entre inclusion financière et risque de surendettement, entre promesse sociale et rentabilité. Alors, le microcrédit change-t-il vraiment la donne, ou redessine-t-il seulement les frontières du crédit ?
Le microcrédit, une promesse devenue industrie
On l’oublie souvent, mais le microcrédit n’est plus une niche. Selon la dernière photographie consolidée du secteur, plus de 140 millions de personnes empruntaient via des institutions de microfinance à travers le monde, pour un encours total supérieur à 160 milliards de dollars, d’après le Microfinance Barometer 2023, un rapport de référence produit par Convergences. Cette montée en puissance n’est pas seulement un effet de volume, elle traduit une transformation structurelle, car le microcrédit s’est institutionnalisé, il s’est financiarisé, et il s’est aussi diversifié, avec des produits d’épargne, d’assurance et de paiement qui accompagnent désormais le prêt.
Pourquoi une telle croissance, alors même que l’accès au crédit bancaire classique progresse dans de nombreux pays ? Parce que le microcrédit vise précisément les zones grises du système, ces travailleurs informels, ces micro-entrepreneurs, ces ménages sans garanties, qui restent exclus des circuits traditionnels. La Banque mondiale estime encore qu’environ 1,4 milliard d’adultes n’étaient pas bancarisés en 2021, malgré une amélioration rapide depuis 2011, et ce déficit d’accès nourrit mécaniquement des solutions alternatives. Le microcrédit, lorsqu’il est bien calibré, répond à des besoins concrets, financer un stock, absorber un choc de revenus, acheter un équipement, et il le fait avec des modalités souvent plus flexibles que celles des banques.
La digitalisation a également changé la mécanique. L’essor de l’argent mobile, notamment en Afrique subsaharienne, a permis de réduire les coûts de distribution, d’améliorer le recouvrement, et de multiplier les canaux, du guichet à l’application. Cette baisse des frictions a un effet ambivalent, elle élargit l’accès et accélère les décisions, mais elle peut aussi pousser à prêter trop vite, à trop court terme, à des ménages dont la capacité de remboursement varie fortement. Autrement dit, l’industrialisation du microcrédit a tenu sa promesse de volume, mais elle a rendu la question de la qualité du crédit encore plus centrale qu’hier.
Des réussites mesurables, mais rarement miracles
Le microcrédit a-t-il un impact ? Oui, mais il est moins spectaculaire qu’on ne l’a raconté au début des années 2000. Les travaux académiques les plus cités, notamment les évaluations randomisées menées dans plusieurs pays, concluent généralement à des effets modestes sur le revenu moyen et la consommation, mais à des améliorations plus nettes sur la capacité à lisser les chocs, sur la résilience et sur certaines dimensions de l’activité indépendante. Autrement dit, le microcrédit n’est pas une baguette magique, il agit davantage comme un amortisseur, et parfois comme un accélérateur, que comme un ascenseur social automatique.
Cette nuance est décisive pour parler de finance responsable. Une institution de microfinance sérieuse ne devrait pas promettre une sortie de pauvreté garantie, elle devrait démontrer la pertinence de son offre, au bon montant, au bon horizon, au bon coût, et mesurer les effets réels sur ses clients. Les standards internationaux se sont d’ailleurs renforcés, entre les principes de protection des clients portés par la Smart Campaign, les exigences de reporting social, et la montée des indicateurs d’impact. En clair, la responsabilité ne se juge plus seulement sur l’intention, mais sur la traçabilité des pratiques, sur la transparence des taux, sur la prévention du surendettement, et sur la qualité du recouvrement.
Les résultats, lorsqu’ils existent, se voient parfois dans des détails qui comptent, une meilleure capacité à payer des frais scolaires, une stabilisation du budget alimentaire, une moindre dépendance à des prêteurs informels aux conditions opaques. Ils se voient aussi dans la formalisation progressive d’activités, l’ouverture d’un compte, l’entrée dans une logique d’épargne, et la constitution d’un historique de crédit. Mais l’impact dépend fortement du contexte, du produit et du profil, car un prêt d’investissement n’a pas le même effet qu’un prêt de consommation, et un micro-entrepreneur installé n’a pas la même trajectoire qu’un ménage déjà sous pression.
Le paradoxe des taux, entre coûts réels et critiques
La question fâche arrive toujours : pourquoi les taux sont-ils parfois si élevés ? Le paradoxe du microcrédit, c’est qu’il s’adresse à des emprunteurs fragiles, tout en supportant des coûts opérationnels lourds. Distribuer de petits prêts, souvent en zones éloignées, avec un accompagnement, des visites, des évaluations, et un suivi, coûte cher par euro prêté. À cela s’ajoutent le risque de défaut, la volatilité des revenus des emprunteurs, et parfois des environnements macroéconomiques instables. Résultat, même lorsque l’institution ne cherche pas des marges extravagantes, le taux facial peut sembler élevé par rapport aux standards bancaires classiques.
Ce constat économique n’épuise pas le débat, car la frontière entre coût réel et rente de situation peut devenir floue, surtout quand la concurrence s’intensifie et que certains acteurs adoptent des stratégies agressives. L’histoire récente a montré des dérapages, avec des crises de surendettement localisées, notamment en Inde au début des années 2010, où la course aux volumes a parfois primé sur l’évaluation de la solvabilité. Ces épisodes ont servi de rappel, le microcrédit, mal gouverné, peut reproduire les travers du crédit de masse, démarchage excessif, empilement de prêts, pression au recouvrement, et perte de la mission sociale.
La finance responsable se joue donc sur des garde-fous concrets. Transparence sur le coût total du crédit, vérification des revenus, partage d’informations via des bureaux de crédit quand ils existent, plafonds d’endettement, et mécanismes de restructuration en cas de choc. Dans les pays où la régulation est robuste, ces outils limitent les abus; ailleurs, l’équilibre repose davantage sur l’éthique des opérateurs et sur la vigilance des bailleurs. Le lecteur peut y voir une contradiction, mais c’est plutôt une tension structurelle, plus le microcrédit se rapproche d’un service universel, plus il doit s’aligner sur des standards stricts, au risque de perdre en vitesse ce qu’il gagne en sécurité.
Et en Europe, l’inclusion se joue autrement
Croire que le microcrédit ne concerne que les pays du Sud serait une erreur. En Europe, il s’est développé sous une forme différente, moins centrée sur la micro-entreprise informelle que sur l’inclusion bancaire, l’auto-emploi, et l’accès à des financements que les banques refusent, faute de garanties, d’historique ou de stabilité professionnelle. Dans un contexte où les prix de l’énergie, du logement et de l’alimentation ont accru les tensions budgétaires, l’enjeu n’est pas seulement de créer une activité, mais aussi d’éviter que des ménages basculent vers des solutions coûteuses ou des arriérés en chaîne.
Le marché européen reste encadré, et les volumes n’ont rien de comparable avec ceux de l’Asie du Sud ou de l’Afrique, mais la logique d’impact y est parfois plus directement mesurable, car l’accompagnement, la formation, et l’articulation avec des aides publiques jouent un rôle majeur. La question centrale devient alors : comment financer sans fragiliser ? Comment aider à passer un cap, sans installer une dépendance au crédit ? Le débat rejoint des sujets plus larges, l’éducation financière, la prévention des impayés, la protection des emprunteurs vulnérables, et la capacité des institutions à proposer des trajectoires, pas seulement des produits.
Cette approche, plus “filet de sécurité” que “miracle économique”, renvoie aussi à une réalité démographique, l’allongement de la vie, la fragmentation des carrières et l’inquiétude face à la retraite. Même si cela dépasse le seul microcrédit, la finance responsable se mesure aussi à sa capacité à accompagner les ménages dans la durée, à éclairer des choix complexes et à éviter les erreurs coûteuses. Dans cette perspective, disposer de ressources pédagogiques fiables, qui aident à se repérer dans les options, à estimer un budget, à anticiper des démarches, devient un enjeu de prévention autant que de financement, et des plateformes comme Retraite Paisible s’inscrivent dans cette logique d’information utile, en amont des décisions qui engagent le long terme.
Préparer ses démarches, sans se précipiter
Avant de réserver un accompagnement, il est prudent de comparer plusieurs options, de demander un chiffrage clair et de vérifier ce qui est inclus, surtout si des frais annexes peuvent s’ajouter. Côté budget, une règle simple s’impose, garder une marge de sécurité, et éviter de financer des dépenses récurrentes par du crédit. Des aides existent parfois, selon la situation et le territoire, à condition de les identifier tôt, car les délais administratifs pèsent souvent plus que le coût affiché.
Similaire

Microcrédit et entrepreneuriat social comment démarrer avec un petit budget

Conseils pour choisir le meilleur courtier immobilier pour vos transactions

Prêts verts financer des projets écologiques avec des conditions avantageuses

Stratégies efficaces pour l'achat groupé d'un bien immobilier

Stratégies innovantes pour financer l'achat immobilier avec peu d'épargne

Guide complet pour acheter votre première propriété immobilière

Comment obtenir un prêt sur gage rapidement et en toute sécurité
